Tarımsal Makroekonomik ve Finansal Mevcut Durum
Tarımsal finansman mimarisi, ulusal gıda arz güvenliği ve sektörel sürdürülebilirliğin ana omurgasını oluşturmakta; mevcut makroekonomik konjonktürde karar alıcılar ve finansal kurumlar üzerinde stratejik bir baskı yaratmaktadır. Sektörün çalışma sermayesi ihtiyacının zirve yaptığı bir dönemde, kamu destekli kredi mekanizmalarındaki politika dalgalanmaları piyasa aktörlerinin risk algısını doğrudan etkilemektedir.
24 Ekim 2025 tarihli Resmî Gazete ’de yayımlanan Cumhurbaşkanlığı Kararı ile 31 Aralık 2026’ya kadar geçerli olmak üzere Hazine faiz destekli tarımsal kredilerdeki sübvansiyon oranlarının yaklaşık %50 oranında düşürülmesi, reel sektörde ani bir likidite şoku yaratmış; ancak üreticilerden ve kamuoyundan gelen tepkiler neticesinde Cumhurbaşkanımızın müdahalesiyle söz konusu sübvansiyon indirim kararı geri çekilerek eski oranlar ihdas edilmiştir.
Söz konusu mevzuat değişikliğinin kısa süre içinde gerçekleşmesi piyasada adeta “soğuk duş” etkisi yaratarak belirsizlik katsayısını artırmış, 2026 yılını ağır finansal yükler altında geçiren üreticilerin 2027 yılına ilişkin yatırım iştahını ve borç servis kapasitesini karamsarlığa sürüklemiştir. Nitekim 2024 yılından bu yana güncellenmeyen kredi üst limitlerinin sabit tutulması; yüksek politika faizi, sıkılaşan finansman koşulları ve girdi maliyetlerindeki agresif tırmanış karşısında reel sermaye erimesi ve borç servis kapasitesinin daralması sonucunu doğurmuştur. Üreticilerden tüketicilere, küçük ölçekli işletmelerden entegre gıda sanayicilerine, ithalatçı ve ihracatçılara kadar geniş bir paydaş ağı önünü göremez hale gelmiştir.
Çiftçinin Gerçek Enflasyonu ve Makro Enflasyon Ayrışması
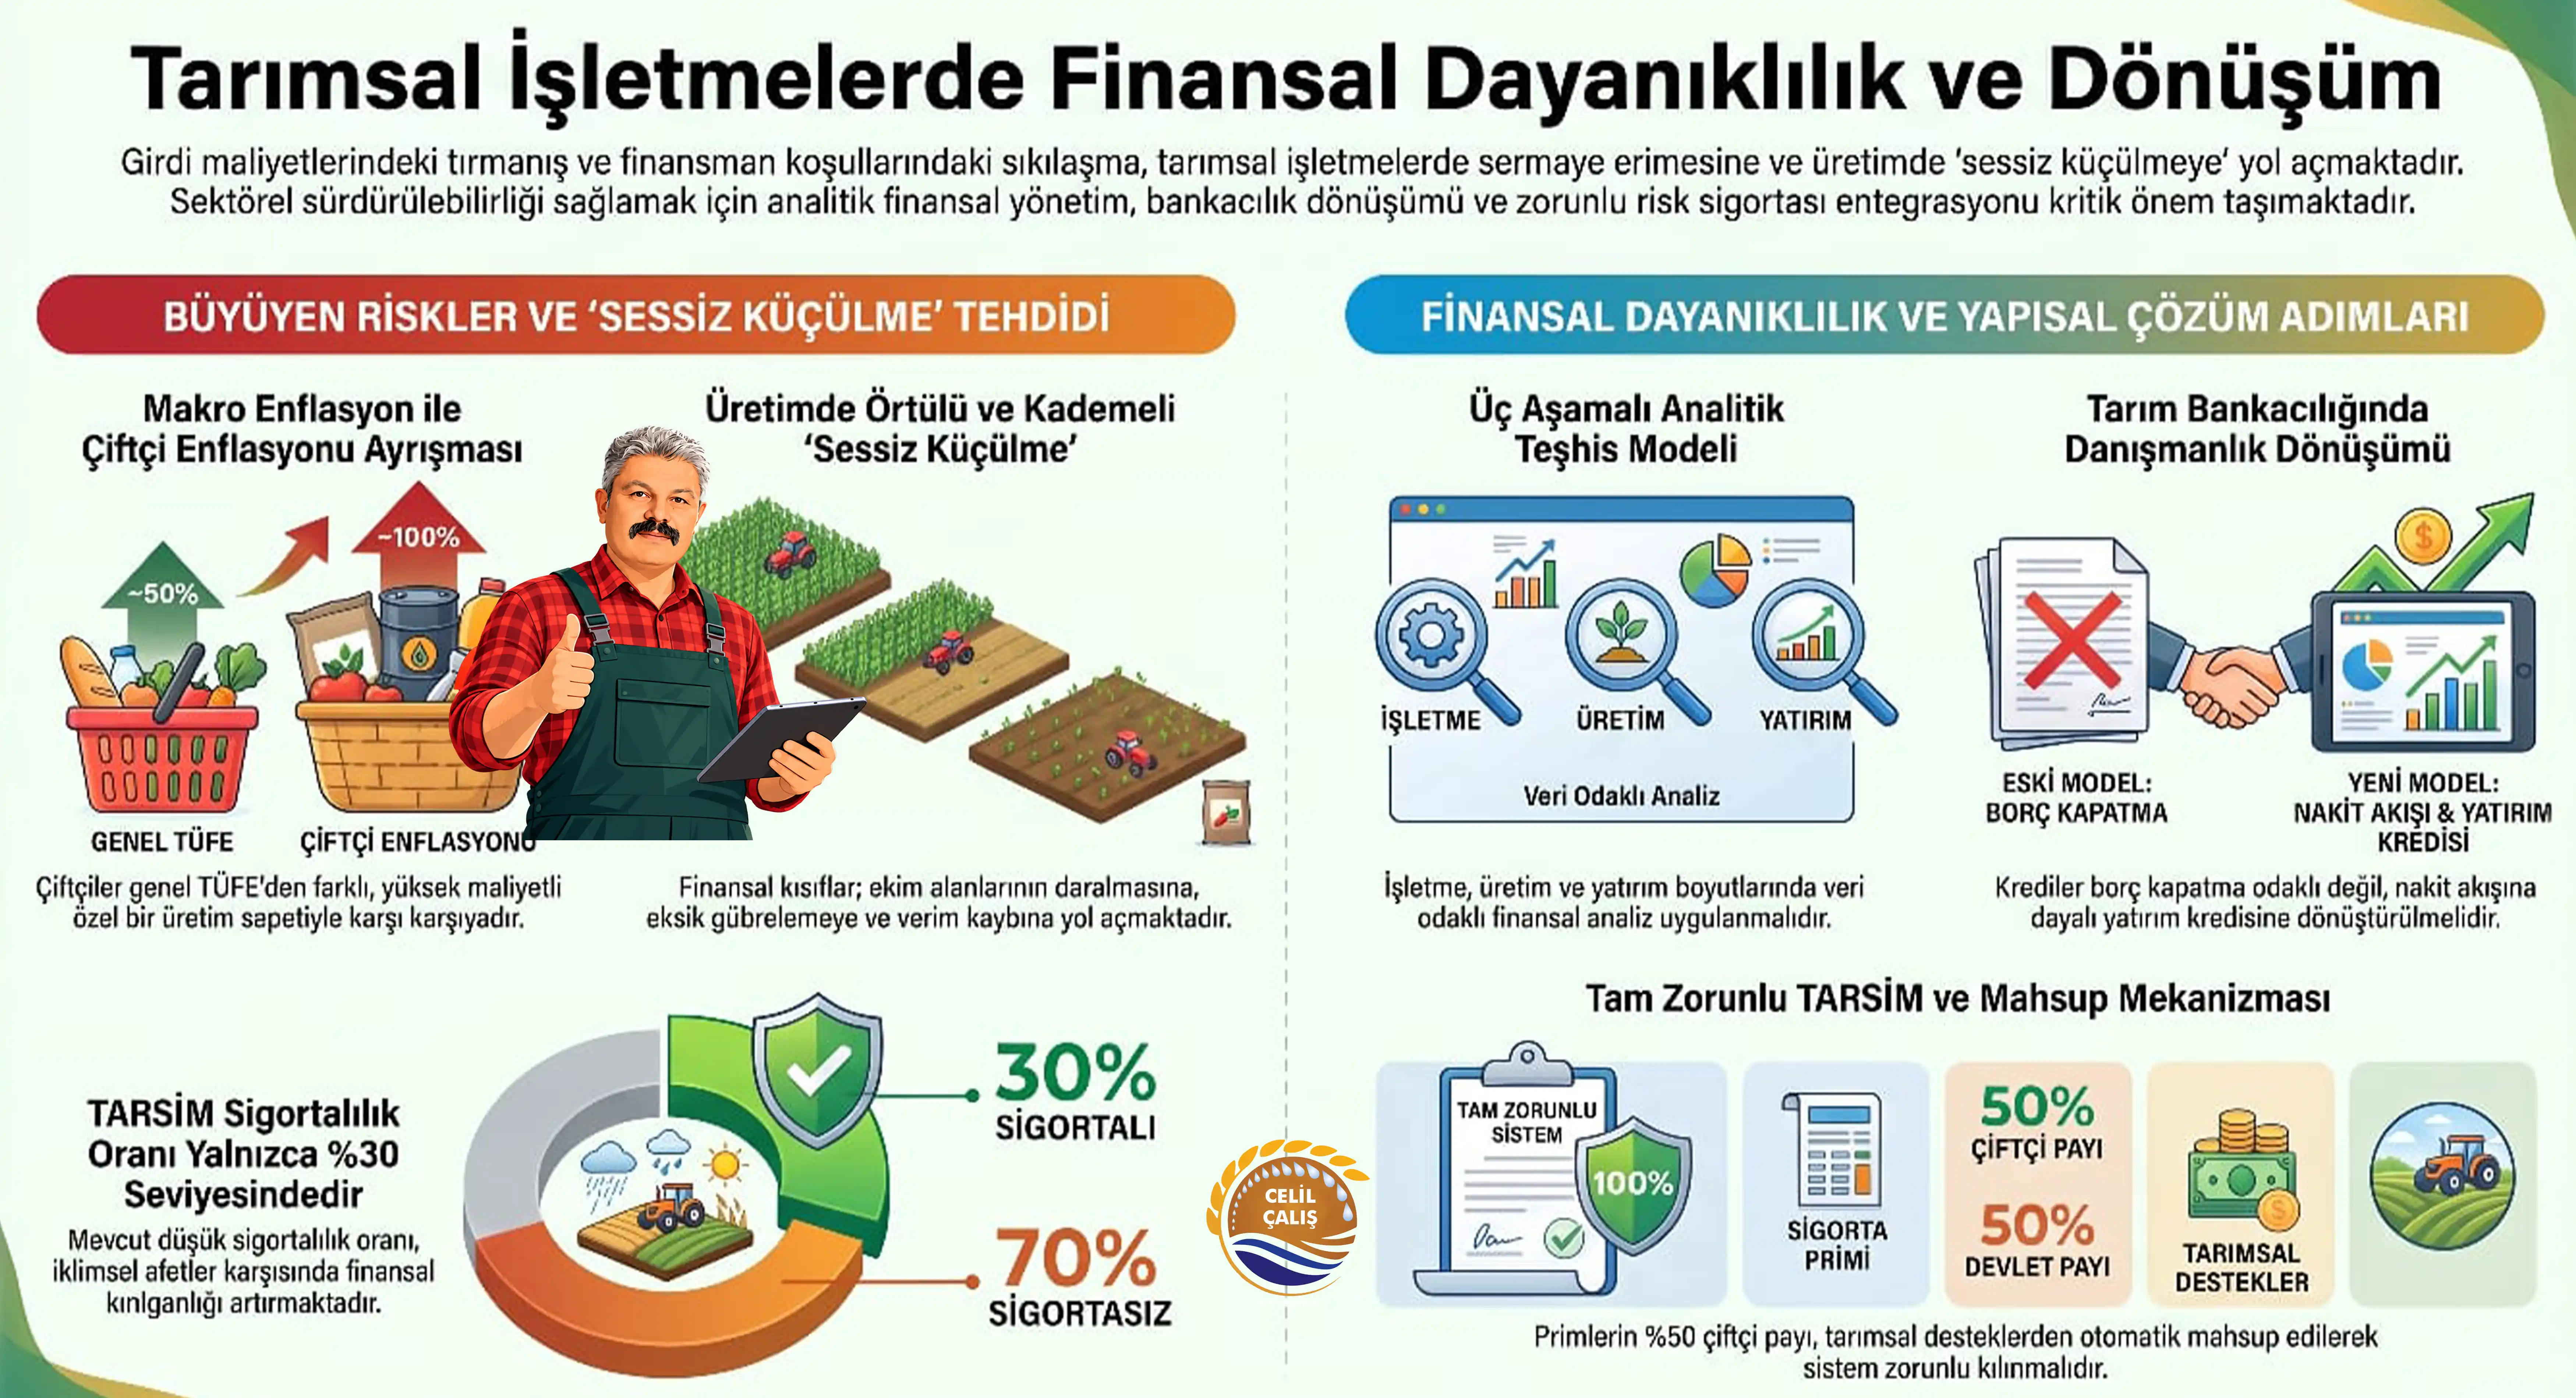
Enflasyon dinamiğinin analitiği, tarım sektörünün iktisadi dayanıklılığını değerlendirirken manşet veri setlerinin ötesine geçmeyi zorunlu kılmaktadır. TÜİK tarafından açıklanan Eylül ayı verilerine göre, yıllık Tüketici Fiyat Endeksi (TÜFE) %29,73’e gerileyerek Kasım 2021’den bu yana ilk kez %30 psikolojik eşiğinin altına inmiş, Yurt İçi Üretici Fiyat Endeksi (Yİ-ÜFE) ise %27,38 olarak gerçekleşmiştir. Aylık bazda TÜFE artışları Temmuz’da %1,78, Ağustos’ta %1,84 ve Eylül’de %1,84 seyrederken; Temmuz’da %31,75 olan yıllık TÜFE kademeli olarak %29,73’e çekilmiştir. Yıl başından Eylül sonuna kadar olan birikimli TÜFE %24,32’ye, Temmuz-Eylül dönemindeki üç aylık bileşik fiyat artışı ise %5,6 seviyesine ulaşmıştır.
Ancak manşet enflasyondaki istatistiki gerileme, tarladaki iktisadi gerçeklikle tam bir ayrışma içindedir. Finansal analizin temel ilkesi şudur: “Enflasyonun düşmesi fiyatların düşmesi değildir; fiyatlar yükselmeye devam etmekte, sadece yükselme hızı yavaşlamaktadır.” Çiftçi, genel TÜFE sepetiyle değil; mazot, DAP ve Üre gübresi, sertifikalı tohum, bitki koruma ilaçları, karma yem, elektrik, işçilik, makine kirası, nakliye ve kredi maliyetlerinden oluşan özel bir tarımsal üretim sepetiyle karşı karşıyadır. Tarımsal desteklerdeki nominal artışlar da reel satın alma gücünü korumakta yetersiz kalmaktadır. Örneğin, kamusal destekleme bütçesi nominal olarak %20 artırılırken, çiftçinin ana girdisi olan DAP veya Üre gübresi %30-40, mazot %70 oranında zamlanıyorsa, desteğin reel değeri net biçimde düşmüş demektir. Üretici açıklanan rakamsal artışa değil, o destek tutarı karşılığında alabildiği fiziki gübre, mazot ve tohum miktarına bakmaktadır.
Bu yapısal durum, “Enflasyon tarımı vuruyor, zayıflayan tarım da dönüp enflasyonu vuruyor” kısır döngüsünü üretmektedir. Türkiye’nin 2027 yılı gıda enflasyonunun ilk rakamları TÜİK’in istatistik simülasyonlarında değil, bu sonbaharda çiftçinin kışlık ekilişte tarlaya atacağı tohum, gübre ve uygulayacağı teknolojik hamlelerdeki kullanacağı mazotun seviyesiyle yazılmaktadır.
Maliyetler ile alım gücü arasında giderek açılan bu makas, tarımsal işletmelerin operasyonel kapasitelerini ve üretim kararlarını doğrudan tehdit etmektedir. Kaldı ki sürekli dile getirdiğimiz desteklemelerin yapılan masraflardan 15 ay sonra değil alım gücü ve gerekli kullanım için masrafın yapıldığı dönemde ödenmesi gerektiğini tekrar vurgulamamız gerekiyor.
Yapısal Riskler ve Üretim Kapasitesindeki “Sessiz Küçülme”
Ekim dönemi öncesinde üreticinin karar alma mekanizması, ülkenin orta vadeli gıda arz güvenliğini şekillendiren en kritik stratejik eşiktir. Sonbahar ve kışlık ekiliş dönemine girilirken (buğday, arpa, baklagil vb. temel ürünlerde), tarımsal üretici son derece öngörülemeyen bir risk denklemine mahkûm olmaktadır. Çiftçinin önündeki denklemde tohum, gübre, mazot, ilaç, işçilik, kredi faizi ve dekara maliyet gibi kalemler kesinleşmiş birer gider olarak durmaktadır. Buna karşın denklemin sağ tarafında yer alan en hayati parametre, yani “hasat dönemindeki gerçekleşecek satış fiyatı” tamamen belirsizdir.
Döviz kuru, faiz politikaları, küresel emtia fiyatları ve kamu ithalat rejimi üzerinde hiçbir kontrolü bulunmayan üretici, tüm piyasa riskini tek başına üstlenmek zorunda kalmaktadır. Fiyat belirsizliği, kâr marjlarını öngörülemez hale getirmekte ve işletmelerin sermaye birikim sürecini baltalamaktadır.
Bu belirsizlik denklemi, tarlada radikal ve örtülü bir operasyonel küçülme mekanizmasını harekete geçirmektedir.
Operasyonel Daralma ve Verim Kaybı Mekanizması
Finansal kısıtlar ve piyasa belirsizlikleri karşısında üreticilerin verdiği tepki, genellikle tarlayı bir anda tamamen terk etmek şeklinde gerçekleşmemektedir. Sektörel arz güvenliği açısından çok daha sinsice ilerleyen tehlike, “sessiz küçülme” mekanizmasının kademeli olarak devreye girmesidir. Bu mekanizma şu operasyonel adımlarla gerçekleşmektedir:
- Ekili Alan Bazında Ölçek Küçültme: 400 dekar işleme kapasitesi olan bir işletme, finansman maliyetini ve riskini yönetebilmek amacıyla ekim alanını 250 dekara düşürmektedir.
- Toprak Besleme ve Gübre Kısıntısı: Yüksek maliyetler nedeniyle taban gübresi dozajı düşürülmekte, rekolteyi ve protein oranını belirleyen üst gübreleme uygulamaları minimuma indirilmektedir.
- Kalitesiz ve Sertifikasız Girdi Kullanımı: Sertifikalı yüksek verimli tohum kullanımı yerine, işletme bünyesindeki vasıfsız elenmiş tohumlara dönülmektedir.
- Bitki Koruma ve Bakım Ertelemesi: Hastalık ve zararlılarla mücadelede kritik olan ilaçlama periyotları finansal yetersizlik nedeniyle ertelenmekte veya atlanmaktadır.
Kâğıt üzerinde üretim faaliyeti devam ediyor görünse de işletmelerin reel üretim kapasitesi içten içe erimektedir. Bugün eksik atılan taban ve üst gübresi yarın doğrudan verim kaybına; bugün finansman eksikliğiyle ekilmeyen nadas alanları yarın rekolte açığına; ortaya çıkan arz açığı ise kaçınılmaz olarak gıda enflasyonunun tırmanmasına yol açmaktadır. Operasyonel düzeydeki bu gizli erime, sektörün temelini oluşturan beşerî kaynak ve demografik krizle daha da derinleşmektedir.
Yapısal Sorunlar, Ölçek ve Tarımsal İstihdam Krizi
Türkiye tarımının kronikleşmiş yapısal sorunları; işletmelerin aşırı parçalı ve küçük ölçekli yapısı, işgücü verimsizliği, yüksek işgücü maliyetleri, plansız üretim modeli, piyasa oynaklığı ve finansmana erişim engelleri olarak sıralanmaktadır. Ancak tüm bu parametrelerin üzerinde, acil müdahale gerektiren temel unsur “tarımsal istihdam ve beşerî sermaye krizi”dir.
Tarımsal nüfus hızla yaşlanmakta, mevcut üreticiler dahi topraktan elde ettikleri gelirle aile geçimini sağlayamadıkları için çocuklarını sektörün dışına yönlendirmektedir. Çiftçi ailelerin, çocuklarının kamuda veya belediyelerde düşük ücretli güvenceli bir kadroya girmesi adına tüm üretim araçlarını ve varlıklarını satma eğilimi, gıda egemenliğimiz açısından en büyük risk faktörüdür.
Oysa tarım, ülkelerin ve geleceğin eskimeyen tek stratejik mesleğidir. #üretimdenyanatarafız yaklaşımının altı somut iktisadi teşviklerle doldurulmalı ve tarımsal üretimin özgüvenini temsil eden “Kendine işçilik yapmayan başkasına amelelik yapar” prensibi çerçevesinde, tarımsal girişimcilik yeniden cazip ve itibarlı bir yatırım alanına dönüştürülmelidir.
Sermaye, insan kaynağı ve üretim planlamasını içeren bu çok boyutlu kriz, bütüncül bir kamusal yönetişim modelini zorunlu kılmaktadır.
Çok Taraflı Yönetişim ve İletişim Stratejisi
Tarımsal üretimin ve gıda arz güvenliğinin gerektirdiği stratejik yaklaşım, konunun yalnızca Tarım ve Orman Bakanlığı’nın yetki ve sorumluluk alanına bırakılamayacağını açıkça göstermektedir. Tarımın ve üreticilerin tüm sorunlarını Tarım Orman Bakanlığının çözmesini beklemek vicdansızlıktır. Makroekonomik istikrar politikaları ile sektörün üretim gerçekleri arasındaki çatışmayı gidermek amacıyla, kararların eşzamanlı alındığı:
- Cumhurbaşkanlığı Strateji Bütçe Başkanlığı
- Hazine ve Maliye Bakanlığı
- Tarım ve Orman Bakanlığı
- Ticaret Bakanlığı
İş birliği ile kurumsal rol çatışmaları engellenmeli; Tarım ve Orman Bakanlığı, yalnızca üretimin değil, üreticinin mikro-ekonomik varlığının da savunucusu olarak hareket etmelidir. Hazine ve Maliye Bakanlığı ekonomi yönetiminin katı mali disiplin ve enflasyon hedefleri karşısında, tarımsal üretimin sürdürülebilirliği savunulmalıdır. Bakanlıklar arası bu iş birliğinin yanıtlaması gereken temel stratejik soru şudur: “Mevcut maliyet yapısı, faiz seviyesi ve finansman koşulları altında çiftçi gelecek yıl üretmeye devam eder mi?” Tarım Orman Bakanlığı tarımın gerçeklerini Hazine, Ticaret ve Strateji-Bütçe birimlerine aktarırken şu temel iktisadi ilkeyi vurgulamalıdır: “Üreticiyi kaybederek gıda enflasyonunu kalıcı biçimde düşüremezsiniz.”
Kurumsal koordinasyon kadar, alınan kararların kamuoyuna ve piyasa aktörlerine iletilme biçimi de beklenti yönetimi açısından hayatidir.
Piyasa İletişimi ve Zamanlama Yönetimi
Tarım piyasalarında beklenti yönetiminin zaafa uğraması, doğrudan fiyat oynaklığına ve spekülasyonlara zemin hazırlamaktadır. Sektörün hassasiyeti dikkate alınmadan yetkisiz ve uzman olmayan kurum veya kişilerin yaptığı dezenformasyon mahiyetindeki açıklamalar piyasadaki tansiyonu tırmandırmaktadır. Zamanlama hataları ve geciken regülasyon duyuruları, piyasa yapıcıların öngörü ufkunu karartmaktadır. Kamuoyu iletişiminde “Tüketiciyi korumanın yolu üreticiyi korumaktan geçer” ilkesi temel doktrin olarak işlenmelidir. Müdahale ve destekleme kararları kriz oluştuktan sonra değil, çiftçi tarlaya girmeden, ekim kararlarını vermeden önce zamanlıca duyurulmalıdır.
Kamusal düzeyde sağlanacak bütüncül yönetişim, mikro düzeyde işletmelerin finansal okuryazarlığı ile birleştiğinde gerçek başarıya ulaşacaktır.
Tarımsal İşletmelerde Finansal Yönetim ve Bankacılık Dönüşümü
Tarımsal üretim analitiği en yalın haliyle ekoloji, biyoloji ve ekonominin kesişim kümesidir. Bu sacayağındaki denge mekanizması şu şekilde işlemektedir:
- Ekolojiyi yönetemezseniz toprağı ve suyu kaybedersiniz.
- Biyolojiyi yönetemezseniz bitkiyi ve hayvanı kaybedersiniz.
- Ekonomiyi yönetemezseniz çiftçiyi tarlaya sokamazsınız.
Türk tarımındaki temel tıkanma, ekonomik boyutun profesyonel finansal araçlarla yönetilememesinden kaynaklanmaktadır. İşletmelerin finansal dayanıklılığını artırmak amacıyla üç aşamalı analitik teşhis çerçevesi uygulanmalıdır:
İşletme Analizi: İşletmenin varlık-borç dengesi, borç kaldıraç oranı, Borç Servis Kapsama Oranı, çalışma sermayesi yeterliliği ve kısa vadeli nakit akış kapasitesi detaylı olarak ölçülmelidir.
Üretim Analizi: Toprak analizine dayalı hassas gübreleme, münavebe (nöbetleşe ekim) planlaması, su kullanım verimliliği ve dekara girdi-çıktı optimizasyonu sağlanmalıdır.
Yatırım Analizi: Sermaye harcamalarının, Yatırım Geri Dönüş Oranı simülasyonları yapılmalı, yenilenebilir enerji, modern sulama, katma değerli işleme ve markalaşma yatırımlarına odaklanılmalıdır.
İşletme düzeyindeki bu analitik dönüşüm, finansman sağlayan bankacılık sektörünün kredi tahsis ve izleme mantalitesini de değiştirmesini gerektirmektedir.
Tarım Bankacılığının Değişen Danışmanlık Rolü
Geleneksel tarım bankacılığı, ipotek ve teminat odaklı kredi kullandıran, yalnızca anapara ve faiz tahsilatını takip eden pasif bir anlayışa dayanmaktaydı. Ancak derinleşen finansal riskler ve yüksek faiz konjonktürü, bankacılık sektörünü “nakit akışına ve rekolte projeksiyonuna dayalı kredi tahsis mekanizmaları” geliştirmeye zorlamaktadır. Tarıma en uzak görünen özel bankaların dahi bünyelerinde ihtisaslaşmış tarım bankacılığı birimleri kurması bu dönüşümün kanıtıdır.
Kredilerin geçici ve borç döndürmeye yarayan “tüketim/ihtiyaç kredisi” niteliğinden çıkarılarak, işletme ölçeğini büyüten, teknoloji transferi sağlayan “yatırım kredisi” vasfına kavuşturulması gerekmektedir. Bankaların üstleneceği bu yapıcı danışmanlık rolü, birikmiş borç yükü altındaki işletmelerin finansal sisteme yeniden kazandırılması için kurgulanacak yapılandırma modelinin temellerini oluşturacaktır.
Ziraat Bankası ve Tarım Kredi Kooperatifleri Borç Yapılandırma Modeli
Üreticilerin finansal sistem dışına itilerek takipteki alacaklar hesaplarına aktarılmasını önlemek ve onları yeniden “kredi çekebilir ve yatırım yapabilir” konuma getirmek milli iktisat açısından bir zorunluluktur. Kamu finansman yönetiminin bu süreçteki duruşu “Devlet Anadır, Devlet Babadır” veciz ilkesiyle özetlenmektedir. Devlet, Ana şefkati ile geçmişten gelen borç yükünü sarmalı; Baba fedakârlığı ile geleceğe dönük taze çalışma sermayesini üretime sunmalıdır. Sağlanan bu finansal yapılandırma ve taze kaynakların doğal afetler neticesinde yeniden batık krediye dönüşmesini engellemenin yegâne yolu, etkin bir risk transfer mekanizmasının kurulmasıdır.
TARSİM Entegrasyonu ve Zorunlu Risk Sigortası Mekanizması
İklim değişikliğinin yıkıcı etkileriyle sıklığı ve şiddeti artan dolu, don, kuraklık, sel, aşırı yağış ve fırtına gibi doğal afetler, tarımsal işletmelerin finansal dengesini tek bir gecede altüst edebilmektedir. Üretim kayıplarının finansal sistemde zincirleme iflaslara yol açmasını önlemek için Tarım Sigortaları Havuzu (TARSİM) sisteminin kapsayıcılığı radikal bir kararla genişletilmelidir.
Mevcut durumda Türkiye’de TARSİM sigortalılık oranı %30’lar seviyesindedir. Bu düşük oranın ana gövdesi dahi üreticilerin özgür iradesinden ziyade, kamu hibe/teşvikleri ile banka ve Tarım Kredi Kooperatifleri kredilerindeki zorunluluk şartından kaynaklanmaktadır. Nitekim 2016 yılından bu yana yürürlükte olan mevzuat uyarınca, afetlerden zarar gören çiftçilerin borç erteleme ve desteklerden yararlanması TARSİM sigortası yaptırmış olma şartına bağlıdır.
Sistemik riski bertaraf edecek stratejik TARSİM entegrasyon modeli şu ilkeler üzerine inşa edilmelidir:
- Devlet Hibe Desteğinin Korunması: Sigorta primlerinin %50’si, 2016’dan bu yana olduğu gibi Tarım ve Orman Bakanlığı bütçesinden hibe olarak karşılanmaya devam etmelidir.
- Desteklemelerden Otomatik Mahsup ve Tam Zorunluluk: Primin üreticiye düşen kalan %50’lik kısmı çiftçinin keyfiyetine veya anlık nakit durumuna bırakılmamalı; üreticiye ödenecek olan hakediş ve tarımsal desteklemelerden kesilmek (desteklemelerden mahsup) suretiyle tam zorunlu hale getirilmelidir.
Bu zorunlu entegrasyon sayesinde ters seçim riski ortadan kalkacak, TARSİM prim havuzu genişleyecek, bankaların yapılandırılan kredi portföyleri teminat altına alınacak ve üreticinin doğal afet sonrası yeniden borç batığına düşmesi engellenecektir.
Hz. Mevlana’nın “Kapı açılır, sen yeter ki vurmasını bil, Ne zaman Bilmem! Yeter ki O kapıda durmasını bil” hikmetli sözünde ifade edildiği üzere, üreticilerimizin her türlü iktisadi ve iklimsel zorluğa rağmen tarım kapısından ayrılmayarak üretime devam etmesi milli bir ödevdir. Üreticilerimizin sürdürülebilir üretimde kalmalarını sağlamak, borç yapılandırması ve zorunlu risk sigortasıyla toprakla olan bağlarını koparmamak, Türkiye’nin gıda bağımsızlığının ve geleceğinin yegâne teminatıdır.
#topragınadamı